
家計簿アプリの有料プランを見ると、金融機関の連携数アップ、更新頻度の向上、CSV出力、長期レポート、広告非表示など、たくさんの機能が並んでいます。
ただ、機能が多いことと、自分にとってコスパが良いことは同じではありません。月額400〜600円前後なら小さく見えても、年間ではおよそ4,000〜6,500円の「家計管理費」になります。
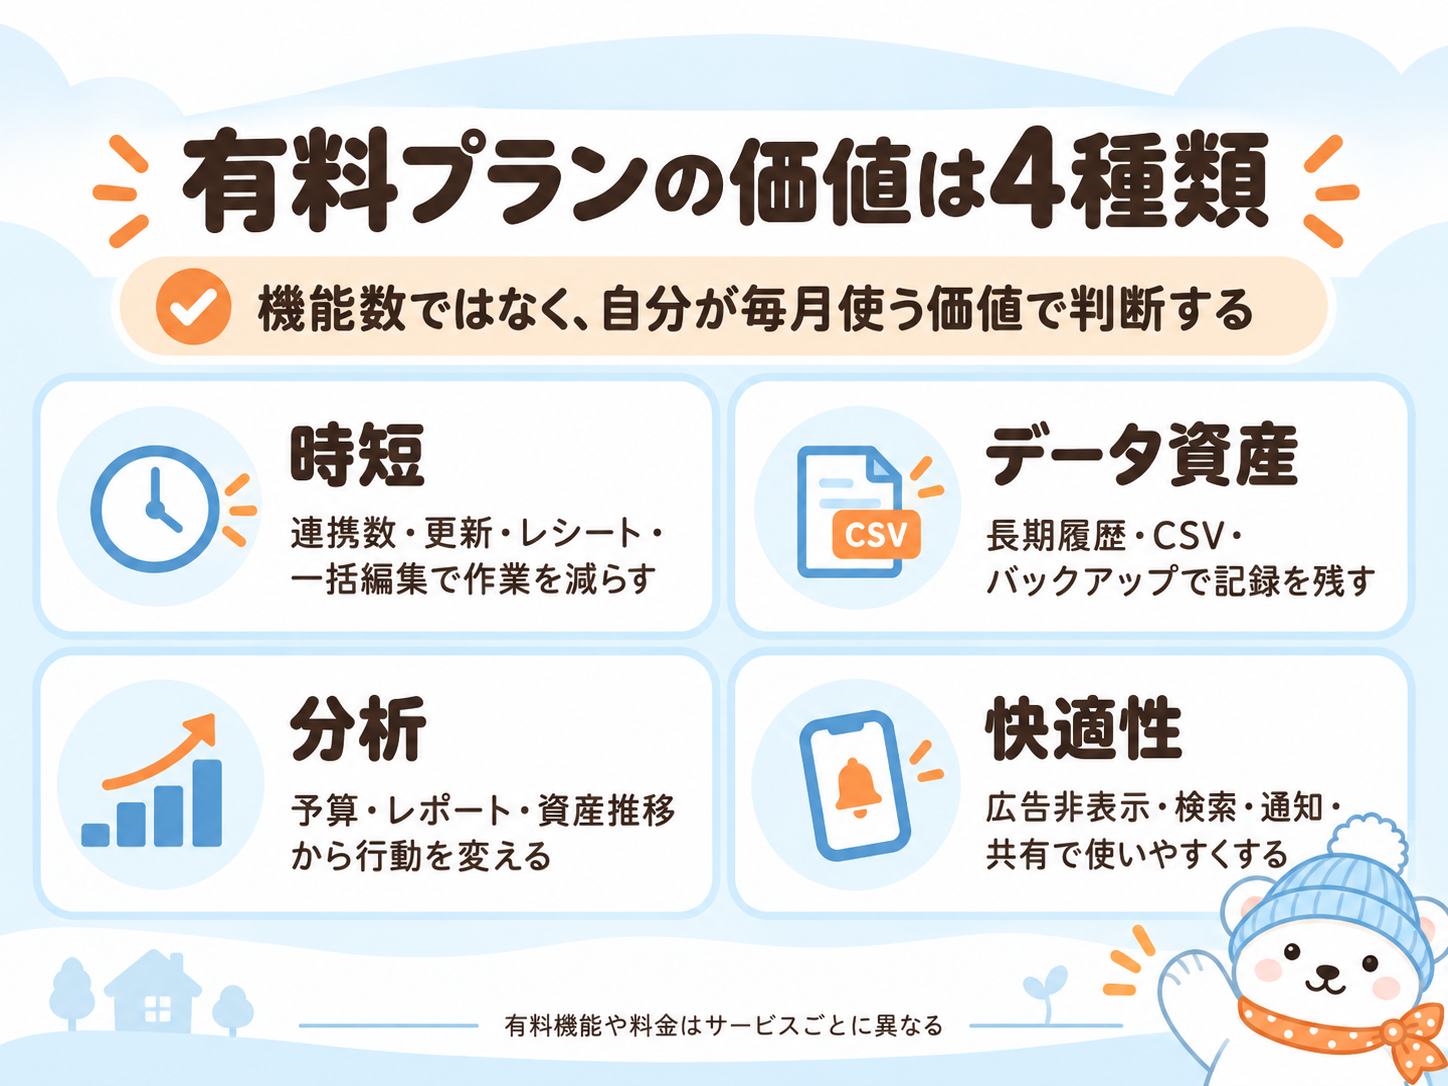
この記事では、個別アプリのプレミアム機能を網羅するのではなく、有料化で得やすい価値を「時短」「データ資産」「分析」「快適性」の4つに分けて、本当にお金を払う価値がある人を考えます。
- 家計簿アプリの有料プランは「便利機能を買う」だけではない
- 有料プランで増える機能は4種類に分けて考える
- ① 時短に年間5,000円を払う価値はある?
- ② 家計データを資産として残すために課金する価値
- ③ 分析機能に年間5,000円を払う価値はある?
- ④ 快適性に年間5,000円を払う価値はある?
- 有料プランに不満が出やすいのは「欲しい機能が1つだけ」の人
- 長く使うほど「便利だから」ではなく「抜けにくいから」課金することもある
- 有料プランは年払いと月払い、どちらが得?
- 家計簿アプリ有料プランのコスパを判断するチェックリスト
- 有料プランがおすすめな人・無料版で十分な人
- 家計簿アプリの有料プランに年間5,000円払う価値はある?
- 家計簿アプリの有料プランについてよくある質問
家計簿アプリの有料プランは「便利機能を買う」だけではない
主要な家計簿アプリの個人向け有料プランは、年払いを含めると年間4,000〜6,500円前後に収まるものが多く、月あたりでは数百円です。
この金額を「月500円なら安い」と見るより、「年間5,000円前後を家計管理のために払う」と考えた方が判断しやすくなります。
有料プランに入っただけで自動的に節約額が増えるわけではありません。無料版で感じている不便や手間を減らし、その結果として家計管理を続けやすくしたり、データを長く使いやすくしたりするための料金と考えるのが現実的です。
有料プランで増える機能は4種類に分けて考える
| 価値 | 有料で増えやすい機能 | 向いている人 |
|---|---|---|
| 時短 | 連携数増加、更新頻度、一括更新、レシート読み取り、一括編集 | 複数口座を頻繁に確認・整理する人 |
| データ資産 | 長期履歴、CSV出力、バックアップ、連携数拡張 | 数年〜10年単位で家計記録を残したい人 |
| 分析 | 月次レポート、予算、資産推移、サブスク検出、AI分析 | 数字を見て実際に家計を変える人 |
| 快適性 | 広告非表示、通知、高度検索、サポート、家族共有 | 毎日のようにアプリを使う人 |
重要なのは、有料機能が10個あるかではなく、この4つのうち自分が毎月どれだけ使うかです。
① 時短に年間5,000円を払う価値はある?
時短に直結しやすいのは、金融機関の連携数、データ更新、一括更新、レシート読み取り、一括編集などです。
連携口座が多い人ほど有料化の効果は分かりやすい
銀行口座、クレジットカード、証券、電子マネー、ポイントまでまとめようとすると、無料版の連携上限に届きやすくなります。
給与口座とカード1枚だけなら無料版でも足りることがありますが、家計簿アプリを「支出記録」ではなく「金融資産の一覧」として使う人ほど、連携数制限を外す価値は大きくなります。
更新頻度は毎日見る人ほど価値が高い
有料プランでは、自動更新の頻度が高くなったり、好きなタイミングで更新しやすくなったりするサービスがあります。
ただし、月末に一度しか家計簿を見ない人なら、データが数日古くても困りにくいでしょう。反対に、毎日残高を確認し、更新が遅いから銀行アプリを開き直している人なら、更新機能だけでも時短効果があります。
「何円節約できるか」ではなく「何時間減るか」で考える
年間5,000円の有料プランによって家計簿作業が週10分減るなら、年間で約8.7時間の削減です。1時間あたり約575円で、面倒な入力・更新・修正作業を減らしている計算になります。
毎日5分減るなら年間では約30時間です。この場合、1時間あたりの負担は約165円まで下がります。
家計簿を頻繁に触る人ほど「時間を買う」価値が高く、月に1〜2回しか開かない人ほど時短目的の課金価値は下がります。
② 家計データを資産として残すために課金する価値
有料プランの中で見落としやすいのが、長期履歴やCSV出力です。これらは派手ではありませんが、家計簿を長年使うほど重要になります。
過去データを長く見られること自体が有料機能になる
無料版では直近1年程度までしか閲覧できず、有料版なら取得済みデータを長期間見られるサービスがあります。
「今月いくら使ったか」だけ分かればいい人には価値が低い一方、「子どもが生まれる前後で生活費がどう変わったか」「5年間で住居費や食費がどう増えたか」を確認したい人には、長期履歴そのものが資産になります。
CSV出力は自分の家計データを持ち出すための機能
CSV出力を有料機能にしている家計簿アプリもあります。これは分析用の便利機能であると同時に、自分の家計データを特定サービスの外へ持ち出すための出口でもあります。
家計簿アプリを長期間使うなら、「便利な有料機能に払う」というより、「自分の記録を将来も使える状態にするために払う」という見方もできます。
年中課金せず必要な時期だけ使う方法もある
CSV出力や年末の家計棚卸しが主な目的なら、毎年ずっと課金する必要がない場合もあります。
- 年末だけ有料化して過去データを確認する
- CSVをまとめて保存する
- 家計のカテゴリや口座を整理する
- 必要な作業が終わったら解約する
ただし、解約後のデータ閲覧範囲やカテゴリ、連携数の扱いはサービスごとに違います。日常的に連携数や更新頻度を使う人には、スポット課金は向きません。
③ 分析機能に年間5,000円を払う価値はある?
有料版では、長期資産推移、月次レポート、予算管理、サブスク一覧、ライフプラン、AIによる支出分析などが追加されることがあります。
グラフを見るだけでは元は取れない
「今月は食費が高かった」とグラフを眺めるだけなら、有料分析の金銭的な効果はほとんどありません。
分析機能の価値が出るのは、数字を見た後に実際の行動が変わったときです。
- 使っていないサブスクを解約する
- 通信費や保険を見直す
- 予算超過に気付いて翌月の支出を調整する
- 貯金・投資への配分を見直す
たとえば月980円の不要なサブスクを1本解約できれば、年間では11,760円です。これなら年間5,000円の有料家計簿代を上回ります。
過去3か月で家計簿を見て行動を変えたか
分析機能への課金を迷ったら、「過去3か月で家計簿を見て何か一つでも行動を変えたか」を考えてみると分かりやすいです。
家計簿を見る習慣はあっても行動が変わらないなら、高度なレポートが増えても使わなくなる可能性があります。
④ 快適性に年間5,000円を払う価値はある?
広告非表示、高度検索、通知、サポート、画面のカスタマイズなどは、家計簿そのものの数字を変える機能ではありません。
そのため「広告を消すだけで年間5,000円」と考えると割高に感じやすいですが、毎日使うアプリなら小さなストレス削減が積み重なります。
毎日使うなら小さな改善も積み重なる
- 広告を閉じる必要がない
- 欲しい口座や履歴をすぐ探せる
- 更新操作が少ない
- 残高不足や予算超過など必要な通知を受け取れる
月に数回しか開かない人には小さい差ですが、毎日使う人には「家計を確認するたびに感じていた面倒」をまとめて減らす価値があります。
夫婦・家族で使うなら1人あたりの価値も変わる
家族共有型のプランでは、1人だけが使うよりも、2人で同じ家計情報を確認できること自体が時短になります。家計の報告や確認を別のメッセージや表計算でやっている家庭なら、そのやり取りまで減らせるかを考えるとコスパを判断しやすくなります。
有料プランに不満が出やすいのは「欲しい機能が1つだけ」の人
家計簿アプリの有料プランは、多くの機能をまとめたセット販売になっています。そのため「更新頻度だけ欲しい」「カテゴリ編集だけ欲しい」という人ほど、月額料金を高く感じやすくなります。
実際のアプリレビューでも、「欲しいのは一部の機能だけで、他のプレミアム機能は使わない」という不満は見られます。個別レビューを利用者全体の評価として一般化はできませんが、課金判断では「機能数」より「自分が毎月使う機能数」を見る方が実態に合っています。
有料プランに10個の機能があっても、毎月使うのが1つだけなら高く感じやすい。反対に、連携数、更新、CSV、長期履歴の4つを毎月使うなら、同じ料金でも価値は大きくなります。
長く使うほど「便利だから」ではなく「抜けにくいから」課金することもある
家計簿アプリは使うほど過去データが蓄積します。すると、途中から別サービスへ移る手間が大きくなり、「今の有料機能に満足しているから」ではなく「過去データを失いたくないから」という理由で課金を続けることもあります。
これは有料プランそのものが悪いという話ではありません。ただ、課金を続ける理由が「必要だから」なのか「移れないから」なのかは分けて考えたいところです。
定期的にCSVなどでデータを保存しておけば、解約や乗り換えの選択肢を持ったまま有料プランを評価できます。
有料プランは年払いと月払い、どちらが得?
年払いは月払いより1か月あたりの料金が安くなることが多いですが、まだ自分に必要か分からない段階では、最初から年払いする方が必ず得とは限りません。
年額の割引率より「使わない年払い」の方が高い
おすすめは、無料版を使って具体的な困りごとを確認してから、有料体験や月払いを試すことです。
- まず無料版で何に困るか確認する
- 無料体験があれば実際のプレミアム機能を使う
- 1〜2か月の月払いで毎月使う機能を確認する
- 継続利用が確定してから年払いを検討する
CSV出力や大掃除のような単発目的なら月払いの方が合理的なこともあります。反対に、連携数や更新頻度を毎日使うなら年払いの方が向きやすいです。
家計簿アプリ有料プランのコスパを判断するチェックリスト
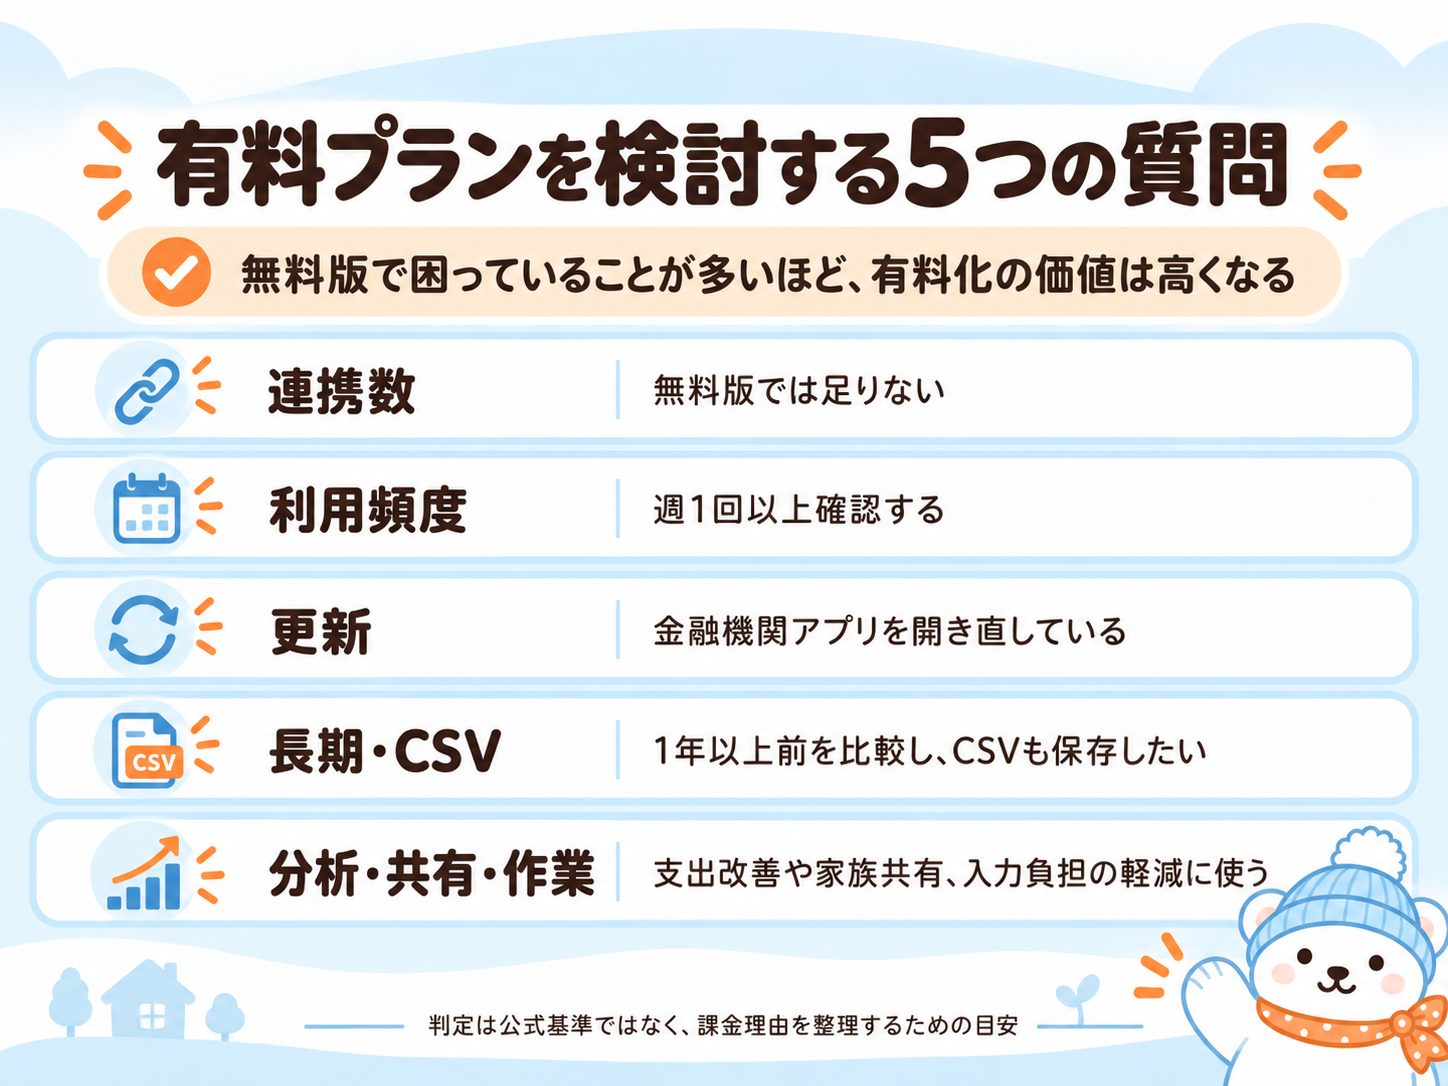
- 無料版の金融機関連携数では足りない
- 週1回以上家計簿アプリを確認する
- 更新待ちで銀行やカードの公式アプリを開き直している
- 1年以上前の家計を比較する
- CSVを定期的に保存したい
- レポートを見て実際に支出や契約を変えている
- 夫婦・家族で家計情報を共有する
- 入力・分類・修正作業に時間がかかっている
この記事独自の目安として、YESが0〜1個ならまず無料版、2〜3個なら無料体験や月払い、4個以上なら有料プランの恩恵を受けやすいと考えます。
この点数に科学的な意味があるわけではありません。自分が「何のために課金するのか」を整理するための目安です。
有料プランがおすすめな人・無料版で十分な人
| 有料プランが向いている人 | 無料版で十分な可能性が高い人 |
|---|---|
| 銀行・カード・証券など連携先が多い | 連携する口座やカードが少ない |
| 毎週〜毎日アプリを確認する | 月1〜2回しか見ない |
| 数年分の家計や資産を比較する | 直近の収支だけ分かればいい |
| CSVで自分のデータを残したい | CSVや長期保存を必要としていない |
| レポートから支出を実際に変える | グラフを眺めるだけで終わる |
| 夫婦・家族で日常的に共有する | 自分一人で簡単に記録するだけ |
| 入力・分類・更新の手間を減らしたい | 手入力や簡易管理でも苦にならない |
家計簿アプリの有料プランに年間5,000円払う価値はある?
家計簿アプリの有料プランは、「500円払えば500円以上節約できる」という商品ではありません。
年間5,000円前後を払う価値が出やすいのは、時短、データ資産、分析による行動改善、快適性のうち、複数を日常的に使う人です。
特に、連携数が足りない、更新待ちが面倒、過去データを長く使いたい、CSVを保存したいといった明確な困りごとがあるなら、有料化の効果は判断しやすくなります。
反対に、無料版で困っておらず、月に数回しか開かないなら、有料機能が多いという理由だけで契約する必要はありません。
家計簿アプリの有料プランについてよくある質問
- Q家計簿アプリの有料プランは月いくらくらいですか?
- A
主要サービスでは月額400〜600円前後が一つの目安です。年払いでは割安になることがありますが、料金や決済経路による差は変更されるため、契約前に公式料金を確認してください。
- Q有料にすると銀行やカードの更新は速くなりますか?
- A
自動更新頻度が高くなったり、手動更新回数が増えたりするサービスはあります。ただし、金融機関側にまだ明細がない場合や、接続障害が起きている場合は、有料化しても即時反映にはなりません。
- Q有料プランにすると節約できますか?
- A
有料化だけで節約額が増えるとは限りません。レポートや予算機能を見てサブスク解約や固定費見直しなど実際の行動につながれば、料金以上の効果が出る可能性があります。
- QCSV出力のためだけに有料プランへ入る価値はありますか?
- A
長期保存や他サービスへの移行に備えたいなら価値があります。毎月必要でなければ、CSVを出したい時期だけ月払いで利用できないか確認する方法もあります。
- Q一度有料にするとずっと払い続ける必要がありますか?
- A
必ずしもそうではありません。ただし解約後に見られる履歴、連携数、カテゴリ、CSV機能などの扱いはサービスごとに違います。解約前に公式ヘルプで確認してください。
- Q年払いと月払いはどちらがおすすめですか?
- A
有料機能を毎月使うことが分かっているなら年払いが割安になりやすいです。まだ必要性が分からない場合やCSV出力など単発目的なら、無料体験や月払いから試す方が無駄を減らせます。
コメント